商场不雅点
四中全会有望提振风险偏好,商场忖度看守高位或震憾上升。10月商场最大的角落变化和热心度聚焦四中全会和FOMC会议,忖度均有望对商场风险偏好酿成提振。微不雅流动性仍然充裕具备较大后劲,宏不雅流动性看守宽松。基本面角落变化不大,外需出口延续向好,内活泼能有待提振。
四中全会“十五五”盘算推算提出有望提振商场风险偏好。按老例,10月四中全会将酿成“十五五”盘算推算提要提出,明确陶冶想想、主要计算和计谋举措。咱们预期总量层面保抓踏实,扩大耗尽无间遵守。产业层面围绕新质坐褥力发力,重心热心传统制造业升级、新兴产业与改日产业计谋部署。“十五五”有望对商场酿成提振并养殖开阔主题性机会。
微不雅流动性充裕无间支抓商场,宏不雅流动性延续宽松。经济下行压力下货币政策仍需保抓宽松,但中好意思筹商与国内经济并未出现彰着风险,短期降准降息必要性不彊。好意思联储鹰派降息,好意思债利率上行拉大中好意思息差“倒挂”,进一步宽松也靠近外部制肘。微不雅流动性充裕阵势不变,9月估算主动权利基金仓位角落变化有限,并未出现如8月加仓推升流动性,但跟着10月商场风险偏好有望提振,微不雅流动性也有望重续流入阵势。
基本面角落变化有限,外需出口延续向好,内活泼能有待提振。基本面仍是难以对商场酿成支抓。忖度三季度GDP增速4.8%控制,9月社零同比3.2%控制,固投累计同比0%,其中制造业投资累计同比4.8%、基建投资增速1.8%、地产投资增速-13.1%,出口同比4.8%;9月CPI同比-0.2%、PPI同比-2.8%。
行业确立
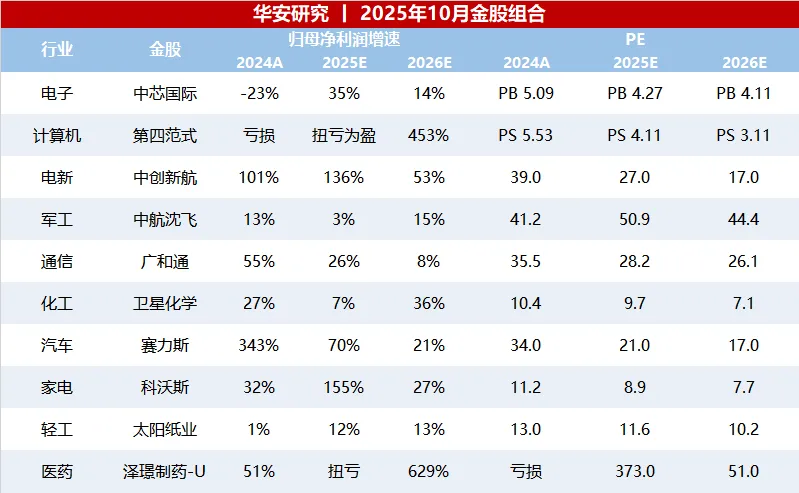
9月商场呈分化之势,上证指数震憾而创业板指无间大涨,行业干线从上旬算力强势到下旬里面扩散。行业层面涨跌参半,其中电力开发、电子、传媒、机械开发重叠受益景气改善、事件催化而领涨,军工、银行非银及传统耗尽品行业受事件完结、景气错误而领跌。瞻望10月,风险偏好有提振机会,商场忖度延续高位或震憾上升。确立想路上,无间寻找困难机会。具体标的而言,本轮趋势性上升行情远未截至,以AI算力基建为代表的新一轮成长产业景气周期趋势决然树立,行情演绎经过中未免存在转机和波动,但看成本轮最紧要的中枢干线地位弗成动摇。此外有景气或事迹硬支抓的部分行业也值得参与。全体而言,延续咱们一直保举的成长科技和事迹支抓两条最紧要确立干线仍是是最好选择。
第一条干线是新一轮成长产业景气周期行情树立,AI算力基建中枢肠位明确、诈欺端链接扩散上风彰着,具体可热心泛TMT、算力(CPO/PCB/液冷/光纤)、诈欺(机器东谈主/游戏/软件)、军工等。成长立场已具备抓续事迹相对上风,新一轮成长产业景气周期行情兴起支抓明确。本轮产业周期以AI算力基建为代表,事迹决然完结且具惯性,因此算力相干板块是本轮最中枢标的,适合机构景气趋势性投资抱团偏好。AI诈欺是最容易链接里面估值扩散的界限。看成创业板心扉表征以及开阔潜在事件催化,军工也需疼爱。
第二条干线是景气硬支抓或事迹超预期界限,主要包括电力开发(风电/储能/电板/电源开发)、有色金属(稀土永磁/贵金属)、机械开发(工程机械)等。其中电力开发受益风电出口高景气、外洋储能需求高增、固态电板破损性发挥以及数据中心建立对电源开发量质改善。有色金属中稀土永磁在中好意思关系变化中进可攻退可守,中报事迹亮眼。黄金在于寰宇不笃定性趋势性增多,好意思联储重启降息带动骨子利率新一轮下行。机械开发中工程机械在外洋需求亮眼带动下新一轮景气周期回升,当今正处前期。
风险教唆
经济基本面下行速率超预期;宏不雅政策或结构性政策力度不足预期;商场交投心扉变化难以灵验预测;好意思国经济零落等开云kaiyun.com。